Mục lục

Bài viết phản ánh thông tin tại thời điểm đăng hoặc cập nhật ghi ở trên. Lãi suất, phí, hạn mức và điều kiện có thể đã thay đổi; hãy kiểm tra với ngân hàng hoặc tổ chức tài chính trước khi quyết định.
Không phải bất cứ ai chưa từng vay vốn hoặc sử dụng thẻ tín dụng tại ngân hàng sẽ có lịch sử tín dụng tốt. Còn khách hàng đã từng ký hợp đồng vay vốn và sử dụng thẻ tín dụng nhưng thanh toán các khoản vay và dư nợ đúng hạn sẽ có lịch sử tín dụng tốt và điểm tín dụng được đánh giá ở mức cao. Trong bài viết này, Fingo sẽ hướng dẫn bạn cách xây dựng lịch sử tín dụng tốt. Cùng theo dõi nhé!
Lịch sử tín dụng là gì?
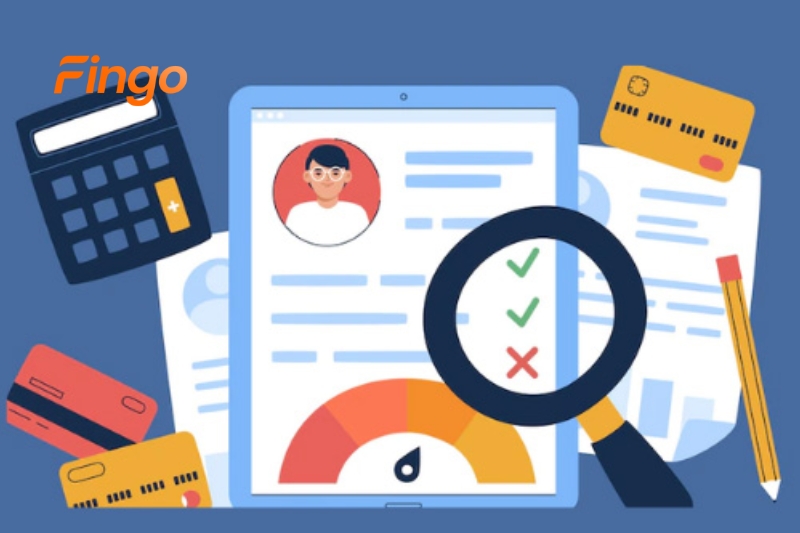
Lịch sử tín dụng là một hồ sơ chi tiết về hoạt động tài chính của cá nhân hoặc doanh nghiệp. Hồ sơ này bao gồm thông tin về việc mở và sử dụng các loại tài khoản tín dụng, như thẻ tín dụng và vay mượn, cũng như lịch sử thanh toán nợ và các thông tin khác liên quan đến tình trạng tài chính.
Thông qua lịch sử tín dụng, các tổ chức tài chính và ngân hàng có thể đánh giá được khả năng trả nợ của khách hàng. Các tổ chức tài chính hoặc ngân hàng sẽ dựa vào lịch sử tín dụng của khách hàng để đưa ra quyết định về việc cung cấp tài chính, như vay mượn hay mở thẻ tín dụng, cũng như để xác định điều kiện, lãi suất, và hạn mức tín dụng.
Người biết cách xây dựng lịch sử tín dụng tốt sẽ được ưu đãi tốt hơn từ các tổ chức tài chính, trong khi lịch sử tín dụng xấu có thể gây khó khăn trong việc có được các sản phẩm và dịch vụ tài chính.
Yếu tố ảnh hưởng đến lịch sử tín dụng
Có nhiều yếu tố ảnh hưởng đến lịch sử tín dụng, và dưới đây là một số yếu tố quan trọng:
- Việc thanh toán các khoản vay, thẻ tín dụng, hoặc các nghĩa vụ tài chính khác đúng hạn là yếu tố chính ảnh hưởng tích cực đến lịch sử tín dụng. Việc này thể hiện sự đáng tin cậy và trách nhiệm trong quản lý tài chính.
- Khách hàng sở hữu nhiều tài khoản tín dụng và và quản lý chúng một cách hiệu quả sẽ có tác động tích cực và có thể ảnh hưởng đến lịch sử tín dụng.
- Việc duy trì chi tiêu và thường xuyên giao dịch bằng thẻ tín dụng trong một thời gian dài sẽ được đánh giá cao hơn.
- Sự đa dạng trong các loại hình tín dụng cũng có thể ảnh hưởng tích cực. Chẳng hạn, việc sở hữu cả thẻ tín dụng và khoản vay có thể được xem xét là một dấu hiệu tích cực.
- Khách hàng nên duy trì và ổn định tài chính cá nhân tránh việc phá sản, sẽ ảnh hưởng nặng nề đến lịch sử tín dụng và mất thời gian trong việc phục hồi và xây dựng lại điểm tín dụng.
Cách xây dựng lịch sử tín dụng
Xây dựng lịch sử tín dụng cần có thời gian và từng bước để nâng cao điểm tín dụng tốt và lịch sử tín dụng tốt cho bản thân. Dưới đây là một số cách để xây dựng lịch sử tín dụng:
- Kiểm soát và theo dõi lịch sử tín dụng: Tra cứu điểm tín dụng định kỳ để đảm bảo rằng mọi thông tin đều chính xác và không có lỗi.
- Thanh toán các khoản vay và dư nợ thẻ tín dụng đúng hạn. Bạn có thể đăng ký dịch vụ thanh toán tự động để giúp bạn thanh toán kịp thời. Hạn chế việc thanh toán chậm trễ sẽ ảnh hưởng lớn đến điểm tín dụng và sẽ bị rơi vào danh sách nợ xấu trên hệ thống CIC.
- Không vay hoặc mở quá nhiều thẻ tín dụng: Không vay vốn bằng nhiều hình thức cũng như mở thêm quá nhiều thẻ tín dụng trong khoảng thời gian ngắn. Nếu không kiểm soát được tài chính, bạn sẽ rơi vào tình trạng mất khả năng thanh toán. Ngân hàng sẽ đánh giá bạn thuộc danh sách những khách hàng có rủi ro
- Không sử dụng hết hạn mức tín dụng: Không nên sử dụng quá nhiều trong hạn mức tín dụng được cấp. Đảm bảo rằng tỷ lệ giữa nợ và hạn mức tín dụng không quá cao.
- Thanh toán bằng thẻ tín dụng: Thường xuyên giao dịch và thanh toán các hóa đơn bằng thẻ tín dụng. Việc thanh toán các hóa đơn này đóng vai trò quan trọng trong việc xây dựng lịch sử tín dụng tích cực.
Lợi ích của việc xây dựng lịch sử tín dụng tốt
Lịch sử tín dụng tốt mang lại nhiều lợi ích quan trọng cho cá nhân và doanh nghiệp. Dưới đây là một số lợi ích chính của việc có lịch sử tín dụng tích cực:
- Người xây dựng lịch sử tín dụng tích cực thường được tận hưởng lãi suất thấp hơn khi vay vốn. Ngân hàng và tổ chức tài chính đánh giá rủi ro dựa trên lịch sử tín dụng, và một lịch sử tích cực có thể giảm rủi ro đó.
- Làm tăng hạn mức tín dụng trên thẻ tín dụng, cung cấp sự linh hoạt cao hơn trong việc quản lý tài chính cá nhân.
- Đối với doanh nghiệp, lịch sử tín dụng tích cực là quan trọng để mở rộng hoạt động kinh doanh, nhận các khoản vay doanh nghiệp, hay thậm chí thu hút các đối tác đầu tư.
- Lịch sử tín dụng tốt giúp tạo dựng niềm tin từ phía người cho vay, đối tác kinh doanh, và cả trong các giao dịch hàng ngày.
Bài viết trên đây, Fingo đã đưa ra hướng dẫn xây dựng lịch sử tín dụng cũng như lợi ích của việc có một lịch sử tín dụng tốt. Hy vọng sẽ giúp khách hàng hiểu hơn về lịch sử tín dụng cũng như điểm tín dụng trong việc vay vốn và sử dụng thẻ tín dụng. Đừng quên theo dõi Fingo để xem thêm nhiều bài viết về tài chính nhé!
Bài viết tuân theo nguyên tắc biên tập của Fingo. Nội dung chỉ mang tính tham khảo, không thay thế tư vấn tài chính cá nhân.


