Công cụ tính lãi suất tiết kiệm ngân hàng
Nhập số tiền gửi, kỳ hạn và lãi suất năm để ước tính tiền lãi nhận được khi lĩnh lãi cuối kỳ.
Quy ước chung của Fingo: tiền lãi = tiền gửi × lãi suất năm × số tháng / 12, lĩnh lãi cuối kỳ, không cộng lãi vào gốc. Ngân hàng có thể tính theo số ngày thực tế nên số tiền có thể chênh lệch.
Hướng dẫn
Gửi tiết kiệm ngân hàng là một trong những cách đầu tư đơn giản, an toàn và hiệu quả mà ai cũng có thể áp dụng. Tuy nhiên, một trong những điều quan trọng khi gửi tiết kiệm là phải hiểu rõ về lãi suất tiết kiệm và cách tính lãi suất tiết kiệm để có thể đầu tư hiệu quả.
Trong bài viết này, Fingo sẽ giúp bạn hiểu rõ hơn lãi suất tiết kiệm là gì, cách tính lãi suất tiết kiệm như thế nào, đồng thời giới thiệu tới bạn cách sử dụng công cụ tính lãi suất tiết kiệm online của Fingo và những điều cần lưu ý để khi gửi tiết kiệm giúp sinh lời cao.
Cùng khám phá ngay nhé!
Lãi suất tiết kiệm là gì?
Lãi suất tiết kiệm là khoản tiền lãi mà ngân hàng trả cho khách hàng khi họ gửi tiền vào tài khoản tiết kiệm.
Lãi suất tiết kiệm có thể khác nhau phụ thuộc vào một số yếu tố như số tiền gửi, thời gian gửi tiền, hình thức gửi tiết kiệm và chính sách của ngân hàng.
Các yếu tố ảnh hưởng đến lãi suất tiết kiệm
Số tiền gửi tiết kiệm
Số tiền gửi tiết kiệm là yếu tố quan trọng ảnh hưởng đến mức lãi suất tiết kiệm. Thông thường, các ngân hàng sẽ áp dụng mức lãi suất khác nhau tùy thuộc vào số tiền gửi.
Thời gian gửi tiền
Thời gian gửi tiền cũng là một yếu tố quan trọng. Thông thường, thời gian gửi càng dài, mức lãi suất càng cao.
Tần suất tính lãi
Tần suất tính lãi cũng ảnh hưởng đến mức lãi suất tiết kiệm. Thông thường, các ngân hàng sẽ áp dụng tính lãi hàng tháng hoặc hàng năm.
Điều kiện và chính sách của ngân hàng
Điều kiện và chính sách của ngân hàng cũng có thể ảnh hưởng đến mức lãi suất tiết kiệm.
2 Cách tính lãi suất tiết kiệm ngân hàng đơn giản, dễ hiểu
Công thức tính lãi suất tiết kiệm không kỳ hạn
Tiết kiệm không kỳ hạn là hình thức gửi tiền mà khách hàng có thể rút tiền bất kỳ lúc nào mà không cần phải thông báo trước cho ngân hàng.
Lãi suất tiết kiệm không kỳ hạn được tính bằng công thức đơn giản:
Số tiền lãi = Số tiền gửi x lãi suất (%/năm) x số ngày thực gửi/365
Tuy nhiên, bạn cần lưu ý rằng lãi suất tiết kiệm không kỳ hạn thường thấp hơn so với lãi suất tiết kiệm có kỳ hạn, vì ngân hàng không biết được bạn sẽ rút tiền khi nào.
Do đó, nếu bạn muốn tăng lợi nhuận từ lãi suất tiết kiệm không kỳ hạn, hãy lựa chọn các ngân hàng có lãi suất hấp dẫn và chính sách ưu đãi cho khách hàng.
Công thức tính lãi suất tiết kiệm có kỳ hạn
Tiết kiệm có kỳ hạn là hình thức gửi tiền mà khách hàng sẽ phải cam kết gửi tiền trong một khoảng thời gian nhất định và sẽ nhận được mức lãi suất cố định.
Bạn có thể sử dụng công thức sau để tính lãi suất cho khoản tiết kiệm của mình:
Công thức tính lãi suất gửi tiết kiệm có kỳ hạn theo ngày:
Số tiền lãi = Số tiền gửi x lãi suất (%/năm) x số ngày thực gửi/365
Công thức tính lãi suất gửi tiết kiệm có kỳ hạn theo tháng:
Số tiền lãi = Số tiền gửi x lãi suất (%/năm)/12 x số tháng thực gửi
Công thức tính lãi suất gửi tiết kiệm có kỳ hạn theo năm:
Số tiền lãi = Số tiền gửi x lãi suất (%/năm) x số năm thực gửi
So sánh lãi suất tiết kiệm cao nhất
Tìm lãi suất gửi tiết kiệm ngân hàng cao nhất cho khoản gửi tiết kiệm của bạn từ 3 tháng đến 36 tháng.
Công cụ tính lãi suất tiết kiệm ngân hàng nhanh, chính xác của Fingo
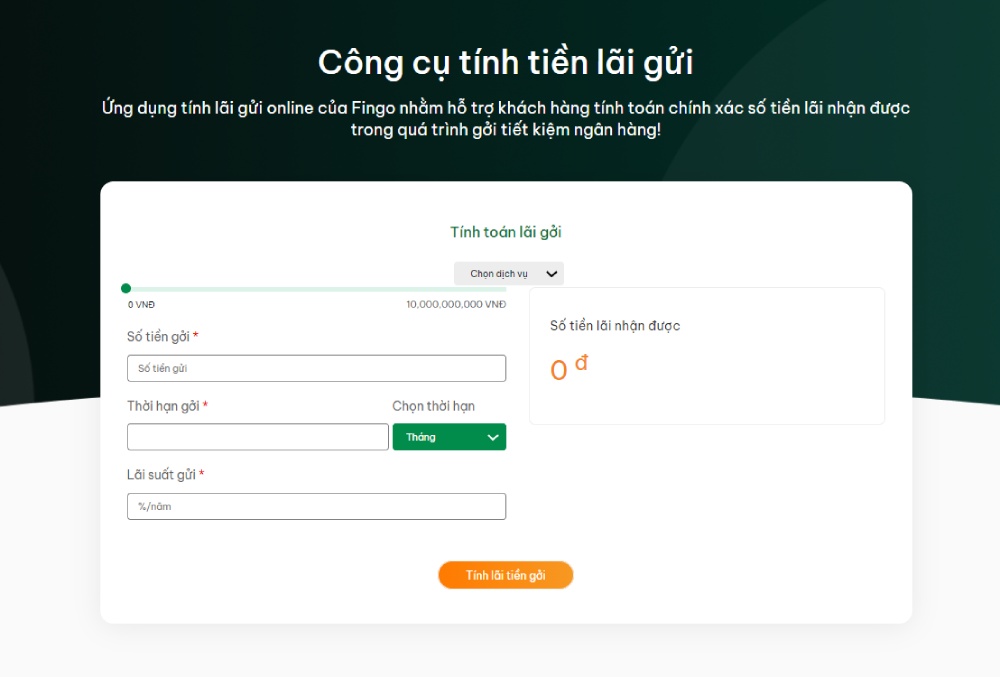
Để đơn giản hóa việc tính toán lãi suất tiết kiệm, bạn có thể sử dụng công cụ tính lãi suất tiết kiệm ngân hàng trực tuyến của Fingo.
Chỉ với một vài thao tác đơn giản bao gồm nhập số tiền gửi, thời gian gửi và lãi suất của ngân hàng bạn có thể dễ dàng tính toán lợi nhuận từ việc gửi tiết kiệm mà không cần phải ghi nhớ công thức trên.
Kinh nghiệm gửi tiết kiệm ngân hàng sinh lời cao
Tuy nhiên, để tăng khả năng sinh lời của khoản tiết kiệm, ngoài việc nắm rõ các hình thức gửi tiết kiệm và cách tính, bạn nên áp dụng một số kinh nghiệm gửi tiết kiệm ngân hàng hiệu quả như lựa chọn kỳ hạn phù hợp, chia nhỏ số tiền tiết kiệm để tăng tính linh hoạt, ghi nhớ kỳ hạn gửi tiết kiệm và ưu tiên gửi tiết kiệm trực tuyến.
Lựa chọn kỳ hạn gửi tiết kiệm phù hợp
Theo quy định của ngân hàng, thời gian gửi tiết kiệm sẽ được chia thành các kỳ hạn khác nhau. Kỳ hạn ngắn từ 1-6 tháng, kỳ hạn dài từ 12-36 tháng, trong khi đó kỳ hạn siêu dài từ 60-120 tháng.
Tùy theo mục đích tiết kiệm của mình như mua nhà, mua xe, chuẩn bị tiền cho con du học hay dưỡng già để có thể lựa chọn kỳ hạn gửi phù hợp. Nếu bạn muốn sinh lời cao, hãy chọn kỳ hạn dài hơn vì lãi suất thường cao hơn so với kỳ hạn ngắn hơn.
Chia nhỏ số tiền tiết kiệm
Thay vì gửi một khoản tiền lớn, hãy chia nhỏ số tiền đó thành nhiều khoản tiết kiệm nhỏ với các kỳ hạn khác nhau để tối đa hóa lợi nhuận và linh hoạt hơn trong việc sử dụng tiền.
Trong trường hợp cần tiền gấp bạn có chỉ cần rút một sổ tiết kiệm thay vì phải rút cả số tiết kiệm và phải chịu mức lãi suất tiết kiệm không kỳ hạn vì không gửi đủ kỳ hạn cam kết với ngân hàng.
Ghi nhớ kỳ hạn gửi tiết kiệm ngân hàng
Ở một số ngân hàng, nếu qua thời hạn tất toán, sổ tiết kiệm của bạn sẽ được tự động chuyển sang trạng thái không kỳ hạn và mức lãi suất của sổ tiết kiệm trong giai đoạn sau sẽ thấp hơn so với giai đoạn trước khi tất toán.
Do đó, để đạt được lợi suất cao hơn, bạn cần theo dõi thời gian tất toán sổ tiết kiệm của mình nếu không muốn chấp nhận mức lãi suất thấp hơn.
Gửi tiết kiệm ngân hàng online
Gửi tiết kiệm ngân hàng online là một lựa chọn phổ biến hiện nay. Các ngân hàng đã phát triển các ứng dụng ngân hàng số cho phép khách hàng có thể mở tài khoản và thực hiện các giao dịch trực tuyến một cách nhanh chóng và tiện lợi mà không phải tới ngân hàng.
Do đó, gửi tiết kiệm ngân hàng online không chỉ tiết kiệm thời gian và công sức mà còn được hưởng mức lãi suất cao hơn so với hình thức gửi tiết kiệm tại quầy.
Ngoài ra, khi gửi tiết kiệm online, khách hàng có thể chọn được sản phẩm tiết kiệm phù hợp với nhu cầu của mình, so sánh lãi suất và chính sách của nhiều ngân hàng khác nhau để đưa ra quyết định đúng đắn.
Trên đây là một số gợi ý để gửi tiết kiệm ngân hàng sinh lợi cao. Bạn có thể áp dụng những lời khuyên này để có thể tăng lợi nhuận cho khoản tiền tiết kiệm của mình. Lưu ý rằng, gửi tiết kiệm ngân hàng không chỉ giúp bạn tiết kiệm tiền mà còn là một cách đầu tư an toàn và hiệu quả.
Kết luận
Như vậy, chúng ta đã cùng nhau tìm hiểu về lãi suất tiết kiệm, cách tính lãi suất và những điều cần lưu ý khi tiết kiệm tiền.
Hy vọng rằng những thông tin trong bài viết sẽ giúp bạn hiểu rõ hơn về lãi suất tiết kiệm và có thể áp dụng để đạt được mục tiêu tài chính của mình. Hãy tiết kiệm tiền một cách thông minh và đúng cách, để tài chính của bạn luôn ổn định và phát triển trong tương lai.
Câu hỏi thường gặp
Kết quả là ước tính toán học từ số liệu bạn nhập, không phải báo giá hay cam kết của ngân hàng. Fingo không lưu và không gửi đi số liệu bạn nhập.Tiền lãi tiết kiệm được tính thế nào?
Ước tính ở đây dùng công thức tiền gửi × lãi suất năm × thời gian (số tháng / 12 hoặc số ngày / 365). Ngân hàng tính theo quy định và số ngày gửi thực tế của mình, nên số tiền thực nhận có thể chênh lệch.
Rút trước hạn có mất lãi không?
Khi rút trước hạn, ngân hàng thường chỉ trả lãi không kỳ hạn hoặc theo mức quy định riêng. Công cụ này không tính trường hợp rút trước hạn.
Lĩnh lãi hằng tháng có lợi hơn lĩnh lãi cuối kỳ không?
Mỗi ngân hàng áp dụng lãi suất khác nhau cho từng cách lĩnh lãi. Công cụ này chỉ ước tính lĩnh lãi cuối kỳ với lãi suất bạn nhập.