Tổng quan
Lãi suất và phí
Điều kiện và hồ sơ
Dữ liệu cũ: website Fingo trước khi chuyển đổi, trang cập nhật lần cuối ngày 12/04/2024. Đây không phải ngày hiệu lực của các giá trị. Đáp ứng điều kiện công khai không có nghĩa hồ sơ chắc chắn được duyệt; tổ chức cho vay là bên duy nhất xét duyệt hồ sơ, hạn mức và lãi suất.
Bài viết về Vay mua nhà dự án OCB
Bài viết dưới đây là nội dung cũ của Fingo, giữ nguyên để bạn tham khảo. Số liệu có thể đã thay đổi; thông tin cập nhật nằm ở các phần phía trên.
Gói vay mua nhà dự án OCB được thiết kế nhằm đáp ứng nhu cầu của các cặp vợ chồng mong muốn sở hữu một căn hộ riêng cho gia đình của mình. Đối với thông tin chi tiết về sản phẩm này, bạn có thể tìm hiểu thêm qua bài viết trên Fingo.
Các loại sản phẩm vay mua nhà dự án OCB
Bất động sản để ở
Đối tượng khách hàng
Đối tượng khách hàng đối với gói vay bất động sản dùng để ở bao gồm cá nhân (bao gồm cả vợ/chồng) có đầy đủ năng lực pháp lý theo quy định của pháp luật. Điều kiện về quốc tịch Việt Nam chỉ áp dụng cho khách hàng và không áp dụng cho vợ/chồng của họ.
Mục đích vay
Mua hoặc nhận chuyển nhượng bất động sản thuộc dự án chưa có giấy chứng nhận quyền sở hữu được áp dụng cho bất động sản dùng để ở, bao gồm đất nền, nhà ở biệt thự, nhà ở liên kế, chung cư, và shophouse có thời hạn sở hữu lâu dài.
Sau đây là một số danh sách dự án áp dụng https://webocb-api.ocb.com.vn/Resources/Files/20220907111647_danh-sach-bds-du-an-1.pdf
Nguồn thu nhập trả nợ của khách hàng
Nguồn thu nhập để trả nợ của khách hàng bao gồm thu nhập từ lương, lương hưu, lợi nhuận từ doanh nghiệp được phân chia, hoạt động kinh doanh hộ (trừ trường hợp Trưởng đơn vị kinh doanh xác nhận kinh doanh), thu nhập từ cho thuê tài sản, và các nguồn thu khác được OCB chấp nhận tùy theo quy định từng thời kỳ.
Mức cho vay tối đa trên nhu cầu vốn của khách hàng
Mức cho vay tối đa cho nhu cầu vốn của khách hàng phụ thuộc vào loại tài sản bất động sản (TSBĐ):
- Đối với TSBĐ là tài sản dự án hình thành từ vốn vay: Khách hàng có thể vay tối đa 85% nhu cầu vốn phù hợp với chính sách bán hàng của từng dự án, đối với dạng thức TSBĐ là bất động sản để ở.
- Đối với TSBĐ là bất động sản có giấy chứng nhận quyền sở hữu hoặc TSBĐ là bất động sản có giấy chứng nhận quyền sở hữu và tài sản hình thành từ vốn vay: Khách hàng có thể vay tối đa 100% nhu cầu vốn.
LTV (Tỷ lệ cho vay tối đa/TSBĐ)
Khi khách hàng thế chấp bằng chính tài sản mua, tỷ lệ cho vay tối đa đối với tài sản bất động sản là 80 - 85% đối với bất động sản để ở. Tuy nhiên, tỷ lệ cho vay tối đa có thể thay đổi tùy theo dự án mà KH muốn vay mua và phương án tài chính mà khách hàng chọn, tuân thủ quy định của OCB tại mỗi thời kỳ.
Phương thức trả nợ
Phương thức trả nợ được thiết kế linh hoạt để phù hợp với chính sách hỗ trợ của Chủ đầu tư dự án hoặc điều kiện tài chính của khách hàng. KH có thể lựa chọn từ các phương thức sau:
- Trả lãi: Khách hàng có thể trả định kỳ hàng tháng theo dư nợ giảm dần.
- Trả nợ gốc: Khách hàng có thể lựa chọn trả đều định kỳ hàng tháng hoặc 03 tháng/lần (với các kỳ trả bằng nhau). Phương thức trả nợ bậc thang cũng là một lựa chọn khả dĩ.
- Trả nợ bậc thang: Nếu Khách hàng có thu nhập chứng minh được theo kỳ 3 tháng/lần, họ có thể lựa chọn trả nợ theo kỳ 03 tháng/lần.
Phương án chứng minh thu nhập với khoản vay
Phương án chứng minh thu nhập cho khoản vay được thiết kế linh hoạt, cho phép khách hàng lựa chọn từ các hình thức sau:
- Chứng minh tài chính bằng bảng kê khai thu nhập.
- Chứng minh tài chính bằng bảng kê tài sản tích lũy.
Trong đó:
- Nguồn thu nhập được ghi nhận đa dạng và phù hợp với điều kiện thị trường kinh tế và các loại hình kinh doanh tại Việt Nam.
- Các loại hình tài sản được ghi nhận bao gồm tài sản tích lũy đa dạng và phù hợp với các nguồn tích lũy đa dạng hiện nay của khách hàng. Đặc biệt, được chấp nhận ghi nhận các tài sản tích lũy từ việc KH đầu tư vào trái phiếu, cổ phiếu, và các loại hình đầu tư khác.
Bất động sản thương mại
Đối tượng khách hàng
Đối tượng khách hàng bao gồm cá nhân, cả vợ/chồng của họ, đều phải có đủ năng lực hành vi dân sự theo quy định của pháp luật. Điều kiện về quốc tịch Việt Nam chỉ áp dụng cho khách hàng, không bắt buộc đối với vợ/chồng.
Mục đích vay
Mục đích vay là để mua/nhận chuyển nhượng bất động sản thuộc các dự án chưa có giấy chứng nhận quyền sở hữu. Loại bất động sản thương mại bao gồm shophouse, condotel, officetel có thời hạn sở hữu không quá 50 năm, cùng với biệt thự nghỉ dưỡng.
Nguồn thu nhập trả nợ của khách hàng
Nguồn thu nhập để trả nợ của khách hàng bao gồm các nguồn sau:
- Thu nhập từ lương.
- Lương hưu.
- Lợi nhuận được chia của doanh nghiệp.
- Thu nhập từ hoạt động kinh doanh của hộ kinh doanh (trừ khi trưởng đơn vị kinh doanh xác nhận kinh doanh).
- Thu nhập từ cho thuê tài sản.
- Các nguồn thu khác được OCB chấp nhận theo quy định tại từng thời kỳ.
Mức cho vay tối đa trên nhu cầu vốn của khách hàng
Mức cho vay tối đa cho nhu cầu vốn của khách hàng (KH) phụ thuộc vào loại tài sản bất động sản:
- Đối với TSBĐ là tài sản dự án hình thành từ vốn vay: KH có thể vay tối đa 75% nhu cầu vốn phù hợp với chính sách bán hàng của từng dự án, đối với dạng thức TSBĐ là bất động sản thương mại.
- Đối với TSBĐ là bất động sản có giấy chứng nhận quyền sở hữu hoặc TSBĐ là bất động sản có giấy chứng nhận quyền sở hữu và tài sản hình thành từ vốn vay: KH có thể vay tối đa 100% nhu cầu vốn.
Mức cho vay tối đa trên nhu cầu vốn của khách hàng
Mức cho vay tối đa cho nhu cầu vốn của khách hàng phụ thuộc vào loại tài sản bất động sản:
- Đối với TSBĐ là tài sản dự án hình thành từ vốn vay: KH có thể vay tối đa 75% nhu cầu vốn phù hợp với chính sách bán hàng của từng dự án, đối với dạng thức TSBĐ là bất động sản thương mại.
- Đối với TSBĐ là bất động sản có giấy chứng nhận quyền sở hữu hoặc TSBĐ là bất động sản có giấy chứng nhận quyền sở hữu và tài sản hình thành từ vốn vay: KH có thể vay tối đa 100% nhu cầu vốn.
Phương thức trả nợ
Phương thức trả nợ được thiết kế linh hoạt để phù hợp với chính sách hỗ trợ của Chủ đầu tư dự án hoặc điều kiện tài chính của khách hàng. KH có thể lựa chọn từ các phương thức sau:
- Trả lãi: KH có thể trả định kỳ hàng tháng theo dư nợ giảm dần.
- Trả nợ gốc: KH có thể lựa chọn trả đều định kỳ hàng tháng hoặc 03 tháng/lần (với các kỳ trả bằng nhau). Phương thức trả nợ bậc thang cũng là một lựa chọn khả dĩ.
- Trả nợ bậc thang: Nếu KH có thu nhập chứng minh được theo kỳ 3 tháng/lần, họ có thể lựa chọn trả nợ theo kỳ 03 tháng/lần.
Phương án chứng minh thu nhập với khoản vay
Phương án chứng minh thu nhập cho khoản vay được thiết kế linh hoạt, cho phép khách hàng (KH) lựa chọn từ các hình thức sau:
- Chứng minh tài chính bằng bảng kê khai thu nhập.
- Chứng minh tài chính bằng bảng kê tài sản tích lũy.
Trong đó:
- Nguồn thu nhập được ghi nhận đa dạng và phù hợp với điều kiện thị trường kinh tế và các loại hình kinh doanh tại Việt Nam.
- Các loại hình tài sản được ghi nhận bao gồm tài sản tích lũy đa dạng và phù hợp với các nguồn tích lũy đa dạng hiện nay của KH. Đặc biệt, được chấp nhận ghi nhận các tài sản tích lũy từ việc KH đầu tư vào trái phiếu, cổ phiếu, và các loại hình đầu tư khác.
Cách đăng ký vay mua nhà dự án OCB
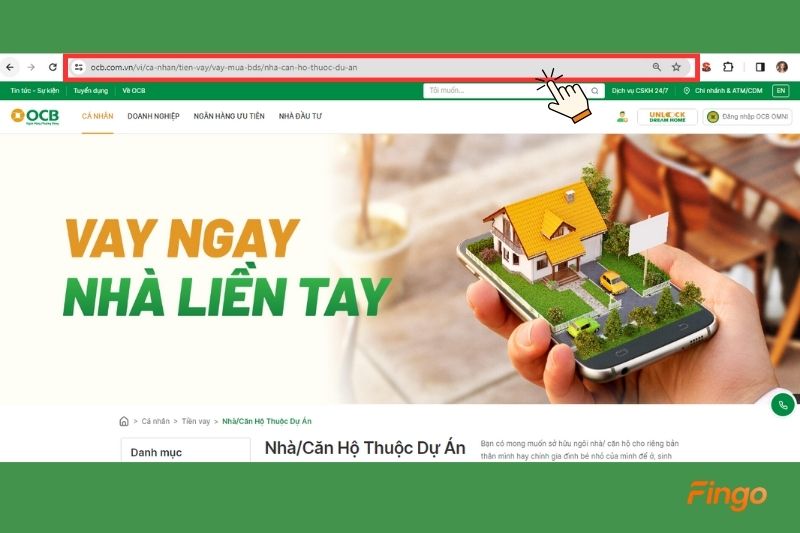
Bước 1: Vào đường link https://ocb.com.vn/vi/ca-nhan/tien-vay/vay-mua-bds/nha-can-ho-thuoc-du-an
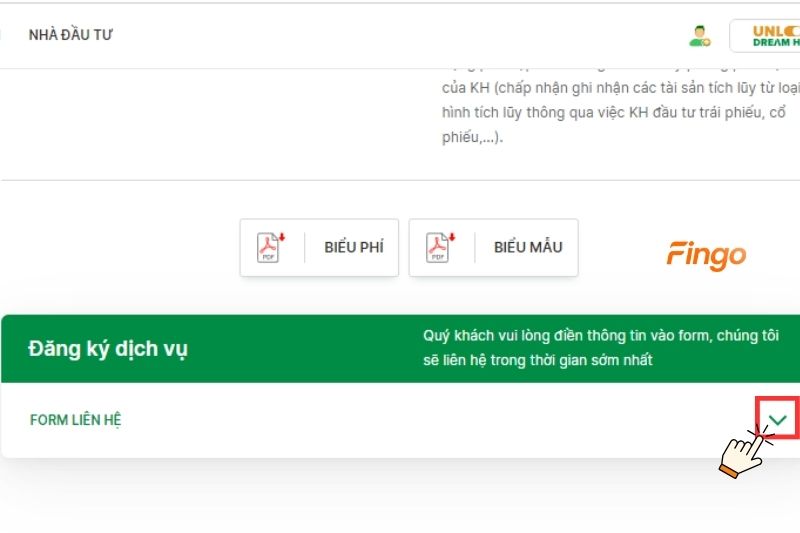
Bước 2: Lướt cuối trang và bấm vào "Form liên hệ"
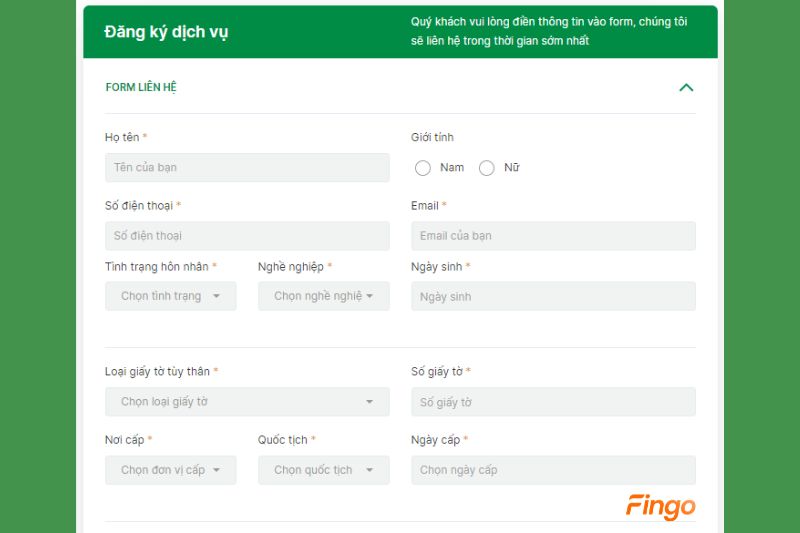
Bước 3: Điền đầy đủ thông tin. OCB sẽ liên hệ trong thời gian sớm nhất
Kết luận
Việc sở hữu một căn hộ cho gia đình nhỏ là điều quan trọng và ý nghĩa đối với các cặp vợ chồng có con nhỏ. Sản phẩm vay mua nhà dự án OCB được thiết kế để đáp ứng đầy đủ các nhu cầu của khách hàng. Hy vọng thông tin từ Fingo sẽ giúp khách hàng hiểu rõ hơn về dịch vụ cho vay mua nhà dự án của OCB. Cảm ơn bạn đã đọc bài viết và đừng quên theo dõi Fingo để cập nhật thêm các thông tin hữu ích khác nhé!